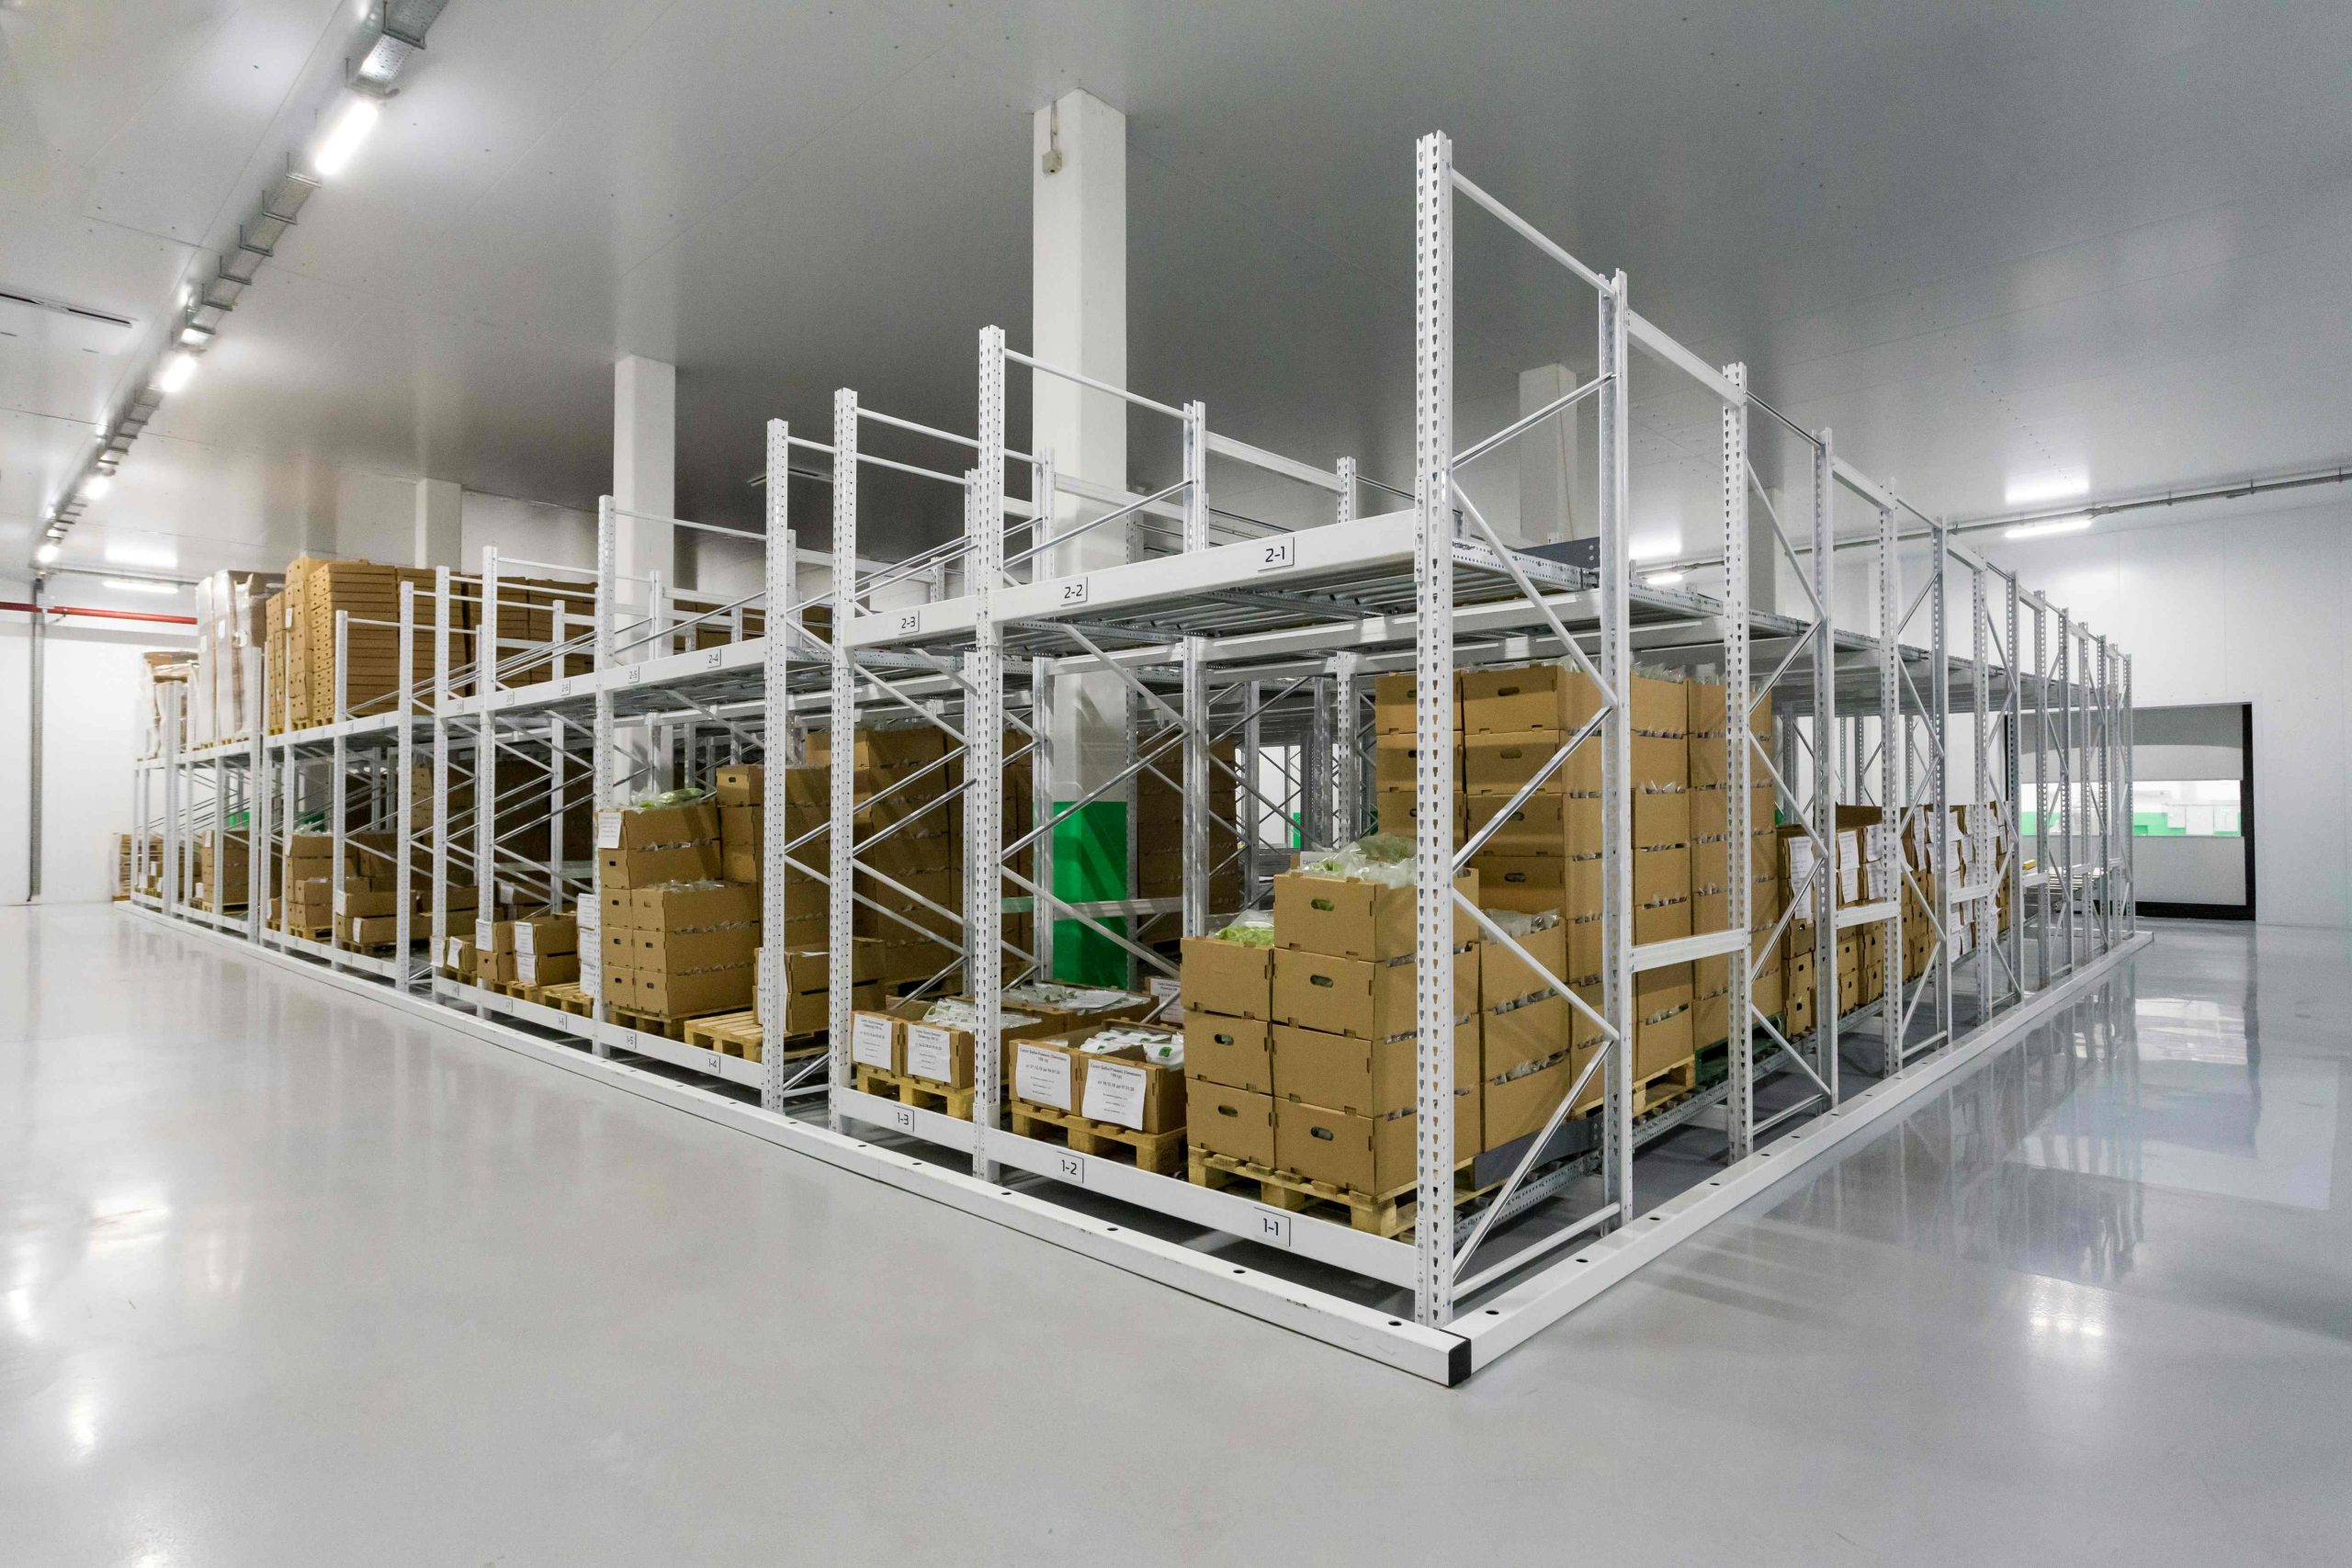
La inversión inmobiliaria no se limita a viviendas, oficinas o locales comerciales. En los últimos años, la inversión logística en España, a través de naves industriales y plataformas logísticas, ha ganado protagonismo dentro de las carteras de grandes inversores, impulsada por la transformación del comercio, la distribución y las cadenas de suministro.
El crecimiento del comercio electrónico ha contribuido a este cambio, pero no es el único factor. Las empresas necesitan almacenar mercancías, gestionar inventarios, organizar devoluciones y acercar sus productos a los consumidores. Para responder a estas necesidades, requieren instalaciones cada vez más especializadas.
Como ya analizamos en nuestro artículo sobre las tendencias inmobiliarias de 2026, desde el alquiler hasta el blockchain, el mercado ofrece alternativas de inversión más allá de la vivienda tradicional. La logística es una de ellas y merece especial atención por el papel que desempeña en la actividad económica.
La inversión logística en España: un mercado en crecimiento
Las cifras muestran el interés que está despertando este segmento. Según los datos publicados por JLL sobre la inversión logística en España, el sector alcanzó los 1.341 millones de euros de inversión entre enero y septiembre de 2026, un 16 % más que durante el mismo periodo del año anterior. La consultora estima que el volumen podría llegar a los 2.000 millones al cierre del ejercicio.
La actividad del mercado también se refleja en la contratación de espacios. El informe del tercer trimestre de CBRE sobre el mercado industrial y logístico español recoge cerca de 2,33 millones de metros cuadrados contratados durante los nueve primeros meses de 2026, un crecimiento del 15 % interanual.
La Comunidad de Madrid y su entorno logístico, junto con Cataluña, concentraron más del 70 % de la contratación de superficie logística durante los nueve primeros meses de 2026.
Esta evolución no responde exclusivamente a una expectativa de revalorización inmobiliaria. Detrás existe una necesidad empresarial cada vez mayor: disponer de instalaciones que permitan almacenar, preparar y distribuir productos de forma eficiente.
Un dato importante:
A escala Europea, durante el primer semestre de 2026, Madrid se situó como el segundo mercado europeo en inversión logística, por detrás de Dublín. Según EjePrime, a partir de un informe de JLL, la capital captó 483 millones de euros.
Qué buscan los grandes inversores en una nave logística
No todos los inmuebles industriales ofrecen las mismas posibilidades. Antes de adquirir una plataforma logística, los inversores analizan diferentes aspectos relacionados con su ubicación, sus características constructivas y su capacidad para atraer y mantener inquilinos.
1. Ubicación estratégica y conexiones de transporte
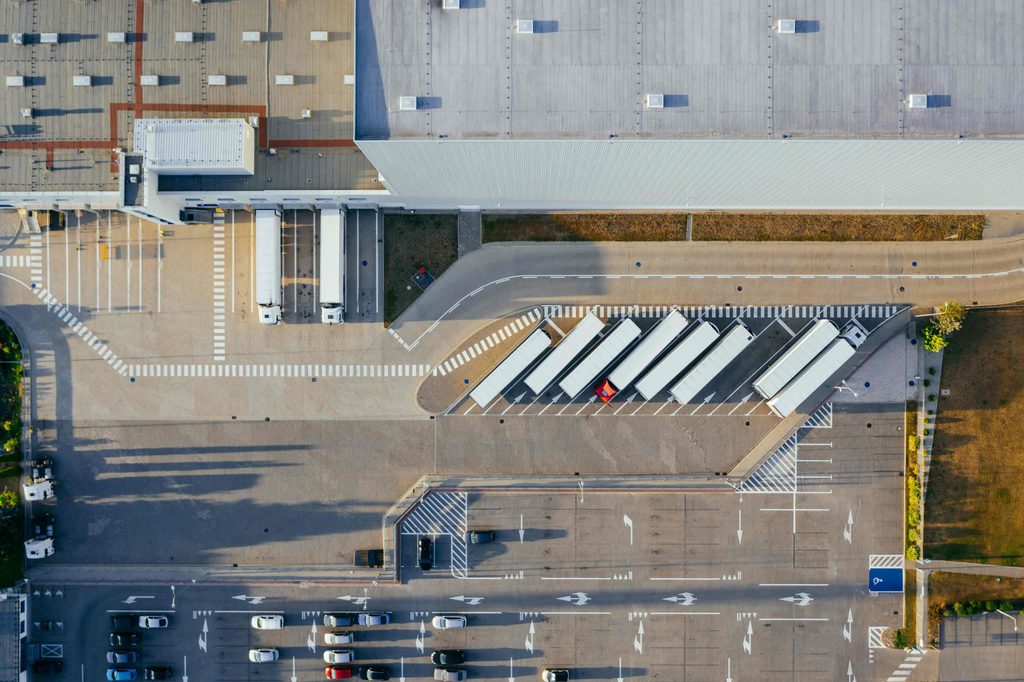
La localización continúa siendo uno de los principales factores de valoración. Una nave logística necesita estar bien conectada con carreteras, autopistas, centros de producción y principales núcleos de consumo.
En España, Madrid y Barcelona concentran una parte importante de la actividad, gracias a su dimensión económica y a su posición dentro de las redes de distribución. También destacan corredores como el del Henares, vinculado a la A-2, y zonas próximas a infraestructuras portuarias y centros industriales de Valencia, Zaragoza o Bilbao.
Sin embargo, la cercanía a una autovía no es suficiente. También importa la distancia hasta los clientes, la facilidad de acceso para los vehículos pesados, la disponibilidad de servicios y las posibilidades de ampliar las instalaciones.
Esta visión aparece reflejada en el planteamiento de LOG’S sobre la selección y el desarrollo de inmuebles logísticos. La compañía destaca la importancia de estudiar conjuntamente la ubicación, la accesibilidad, las actividades empresariales cercanas y las necesidades actuales y futuras de cada operador.
2. Calidad constructiva y características técnicas
La calidad del edificio es otro factor fundamental. Los operadores buscan instalaciones que faciliten el almacenamiento y la distribución, optimicen el espacio y agilicen las operaciones.
Entre los aspectos más valorados destacan:
- Altura libre interior: permite aprovechar el almacenamiento vertical.
- Muelles de carga y descarga: agilizan la entrada y salida de mercancías.
- Playas de maniobra: facilitan la circulación de vehículos pesados.
- Resistencia del suelo: debe soportar el peso de las mercancías y los equipos.
- Distribución interior: condiciona la organización y eficiencia de las operaciones.
- Instalaciones eléctricas y tecnológicas: deben adaptarse a las necesidades de maquinaria y automatización.
Las necesidades varían según el uso de cada instalación, ya sea un centro de distribución convencional, un almacén automatizado o una plataforma refrigerada. Por eso, los inversores también valoran la capacidad del inmueble para adaptarse a distintos usos y mantener su competitividad a largo plazo. En este sentido, las especificaciones técnicas de las naves logísticas son un factor clave en la valoración de estos activos.
3. Inquilinos solventes y contratos de larga duración
La identidad del inquilino y el modelo de alquiler también influyen en la seguridad de una inversión logística. Además del arrendamiento directo a una empresa, existen operadores que alquilan naves completas y gestionan después el espacio para distintos clientes, mediante fórmulas como el cowarehousing.
Este modelo permite al propietario delegar la gestión de los usuarios y diversificar la ocupación. Un ejemplo es Multidepot, que transforma naves industriales en espacios flexibles para distintas empresas y asume su gestión operativa y comercial.
Sin embargo, la solvencia del operador que firma el contrato y las garantías de pago siguen siendo fundamentales.
Los desafíos del sector: suelo, energía y sostenibilidad
El crecimiento de la demanda logística convive con dificultades para desarrollar nuevas plataformas. La escasez de suelo industrial bien ubicado, los costes de construcción y los trámites urbanísticos limitan la puesta en marcha de nuevos proyectos.
A estos obstáculos se suma el acceso a la energía. Los almacenes automatizados requieren una potencia eléctrica considerable, y la falta de capacidad en la red puede generar costes adicionales y retrasos.
Estas cuestiones centraron parte del debate en LoginREAL26, el encuentro sobre los retos del mercado inmologístico español organizado por Cadena de Suministro, celebrado en noviembre de 2026. Durante la jornada también se presentó una estimación de déficit estructural de superficie logística en España cercana a los nueve millones de metros cuadrados respecto a determinados mercados europeos de referencia.
Por otro lado, la eficiencia energética y la sostenibilidad ganan peso en la competitividad de estos inmuebles. La Directiva europea relativa a la eficiencia energética de los edificios impulsa la mejora energética del parque inmobiliario, incluidos los edificios no residenciales. En este contexto, las instalaciones con paneles solares, iluminación eficiente y sistemas de gestión energética pueden reducir costes de explotación y resultar más atractivas para los operadores.
Para los inversores, estos factores hacen que la ubicación ya no sea el único criterio. También importa que el inmueble cuente con las infraestructuras y características necesarias para mantener su competitividad a largo plazo.
Más allá de Madrid y Barcelona: otros mercados logísticos
Fuera de los dos grandes núcleos logísticos, Valencia, Zaragoza y Bilbao destacan entre los mercados regionales. Cada uno presenta características diferentes:
- Valencia: registró cerca de 310.000 m² contratados entre enero y septiembre de 2026, con una disponibilidad del 2,8 %. Su puerto y sus conexiones de transporte refuerzan su atractivo para la distribución nacional e internacional.
- Zaragoza: destaca por la escasez de superficie disponible, con una tasa de apenas 0,4 %. Su posición entre Madrid, Barcelona y el norte peninsular constituye una ventaja para las operaciones de distribución.
- Bilbao: registró una disponibilidad del 0,7 % y una renta prime de 6,75 €/m² al mes. Su actividad industrial y sus conexiones con el norte de España y Europa respaldan su interés logístico.
Fuente: CBRE – Mercado industrial y logístico: datos de mercado, tercer trimestre de 2026 (España).
Estas diferencias muestran que cada mercado responde a necesidades logísticas particulares. La clave está en identificar dónde existe demanda real y qué tipo de instalaciones pueden ofrecer mejores oportunidades.
La inversión logística como alternativa patrimonial
Las plataformas logísticas representan una alternativa dentro del mercado inmobiliario. Ideal para inversores que buscan activos capaces de generar ingresos mediante el alquiler y mantener su utilidad a largo plazo.
Como explicamos en nuestro artículo sobre las diferencias entre inversión financiera e inversión patrimonial, los activos inmobiliarios pueden generar rentas recurrentes y formar parte de una estrategia de conservación y diversificación del patrimonio. Sin embargo, también requieren capital, gestión y una evaluación cuidadosa de los riesgos.
En el caso de la logística, el atractivo de una inversión depende de la combinación de varios elementos:
- Ubicación adecuada
- Instalaciones competitivas,
- Demanda empresarial
- Contratos de alquiler sostenibles.
El crecimiento del sector abre oportunidades, pero no convierte automáticamente a todas las naves en buenos activos. La clave está en comprender qué necesitan las empresas y seleccionar inmuebles capaces de responder a esas necesidades durante los próximos años.
Enlaces de interés
1. Ministerio de Transportes – Observatorio de la actividad del transporte de mercancías, junio 2026. Fuente oficial con estadísticas sobre la evolución del transporte de mercancías.
2. DBK – Los operadores logísticos facturan más de 7.000 millones. Datos sobre facturación, crecimiento y concentración empresarial del sector.
3. Diario de Transporte – Suelo, energía y tiempo: el cuello de botella del crecimiento logístico. Complementa el apartado sobre las dificultades para desarrollar nuevas plataformas.
4. Logística Profesional – El mercado inmologístico se diversifica hacia nuevos hubs. Interesante para ampliar la información sobre Valencia, Zaragoza, Sevilla y Málaga.
